超碰91在线-国产成人精品免费视频-自拍超碰-av免费网-国产精品污-欧美久久久久久久久久-久久综合99-古装做爰无遮挡三级聊斋艳谭-亚洲人免费视频-久久不卡av-国产精品91av-嫩草懂你-网站免费在线观看-色小姐综合网-日韩三级电影网址


要聞快報

大爆發!恒逸石化發布2026上半年業績預告

發布時間:2026-06-26

6月25日晚間,恒逸石化(000703.SZ)發布2026年半年度業績預告,上半年實現歸母凈利潤55億元至60億元,同比增長2326.31%至2546.88%。一季度強勢開局之后,二季度延續高增態勢,公司正以一份亮眼的成績單,向市場驗證其全球化戰略布局的前瞻性。


一季度強勢開局,二季度高景氣增長


2026年一季度,恒逸石化實現歸母凈利潤19.95億元,同比大增3,773.77%,扣非歸母凈利潤19.40億元,同比增幅高達23,640.41%。這一業績爆發式增長,奠定了上半年盈利大幅攀升的堅實基礎。


進入二季度,東南亞成品油市場供需格局持續偏緊,公司文萊煉化項目盈利彈性進一步釋放。根據簡要測算,公司二季度實現歸母凈利潤約35.05億元-40.05億元,環比增長約76%-101%,實現持續高速增長。


 

中信建投證券分析稱,東南亞成品油供給長期緊缺,2026年一季度價差大幅走闊,煉化業務盈利大增。展望未來,PTA、聚酯等行業反內卷持續推進,供需優化助力盈利修復,同時公司恒逸文萊二期、煤制乙二醇項目穩步建設,布局廢舊紡織品賽道,未來盈利增量潛力充足。


文萊項目:稀缺區位優勢下的確定性增長極


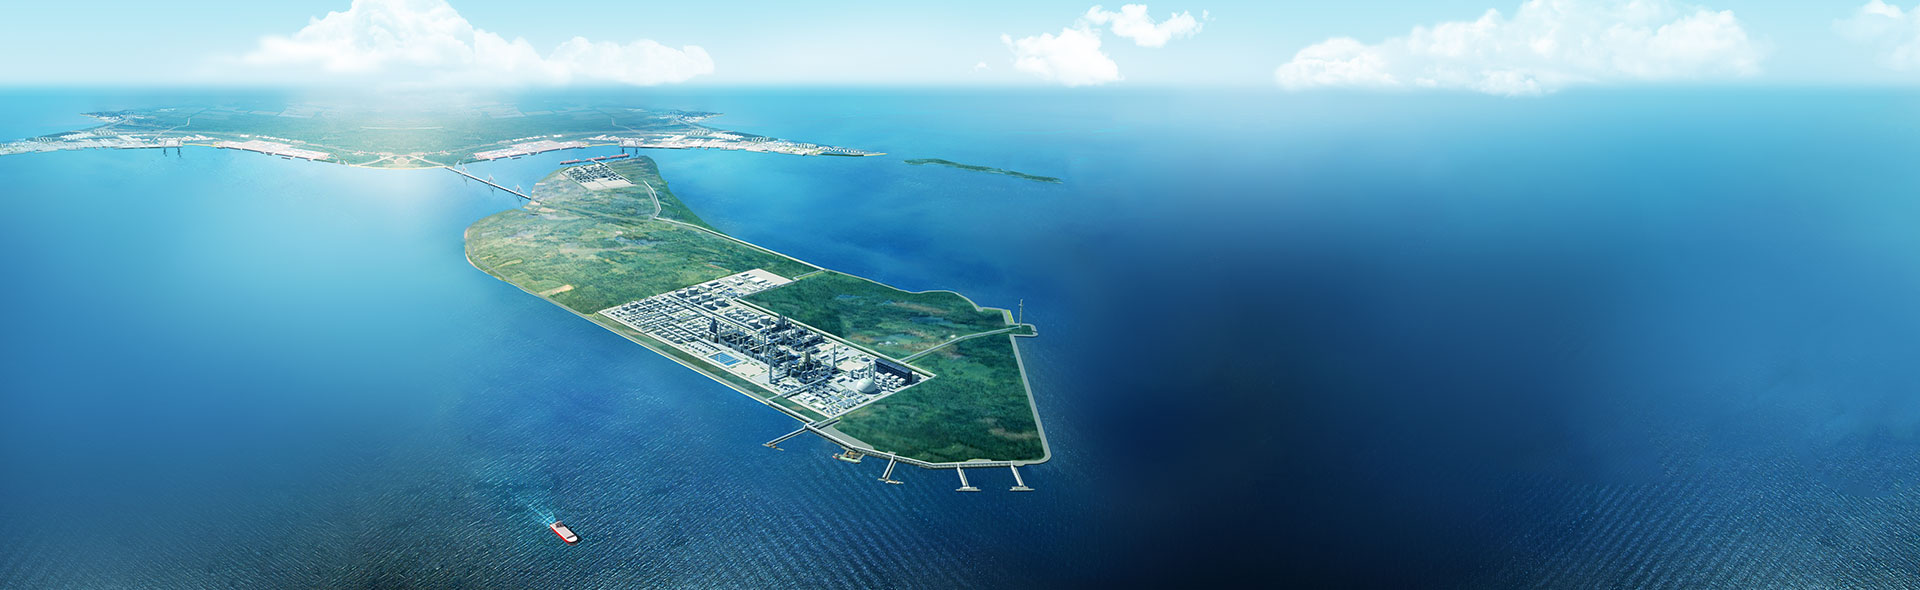
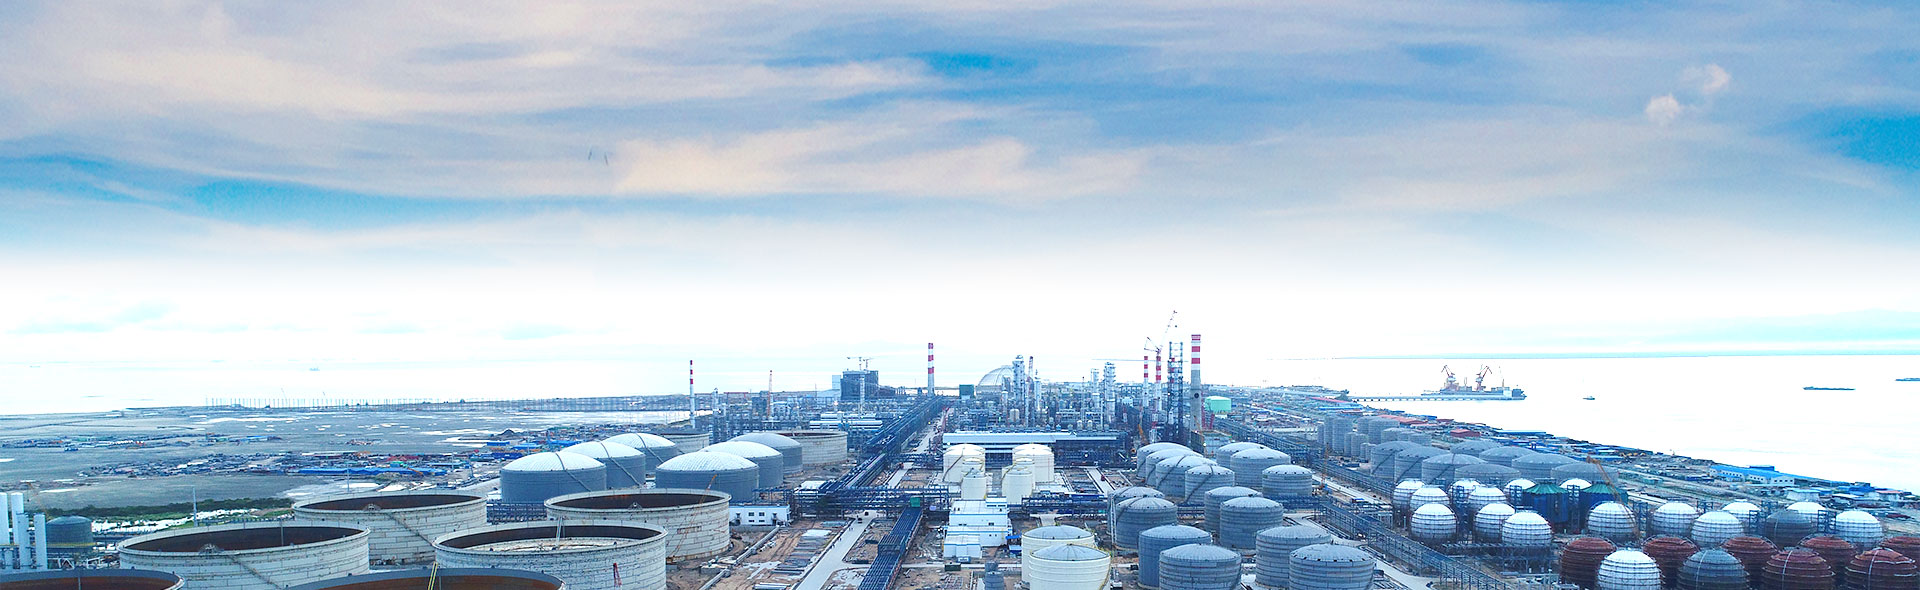
作為國內龍頭化纖企業中唯一在海外布局煉化工廠的公司,充分受益于東南亞地區成品油供需格局長期偏緊,成品油盈利遠好于國內,同時PX、苯等化工產品盈利繼續維持高位水平。報告期內,文萊煉廠繼續享受稅收優惠、市場化定價以及運保費低廉等優勢,并全面把握市場機遇,實現了滿產滿銷,單噸產品盈利長期維持高位水平,成為公司當前及今后業績增長的核心因素,文萊煉廠的獨特區位優勢及前瞻戰略布局優勢愈發凸顯。


在此背景下,恒逸文萊煉化項目的獨特優勢得以充分彰顯。項目所需原油主要來自文萊本地和馬來西亞,文萊國對公司負有戰略保供義務,確保了原料供應的穩定性。當區域煉廠普遍停擺時,文萊項目始終保持高負荷穩定運行,充分受益于成品油價格的暴漲。


從文萊煉化一期項目的主要產成品柴油及PX的產品價差來看,2024年至2025年期間,PX在300-500美元/噸、新加坡市場柴油裂解價差在15-25美元/桶區間震蕩。2026年以來,東南亞地區煉廠景氣度顯著提升,成品油和化工品市場供需格局持續改善,新加坡市場成品油裂解價差有所擴大,PX等芳烴產品盈利空間亦有所提升,預計各產品價差在年內均將維持高位水平,單噸產品效益較上年同期有望實現增長,成為公司當前及今后業績增長的核心因素,文萊煉化項目的經營和技術優勢愈發凸顯。


此外,公司所在的PTA及下游聚酯產業鏈條穩步復蘇,產品下游需求穩步增長,且在碳達峰和碳中和政策的影響下,PTA及聚酯行業未來新增產能幾乎為零,有望帶動今后幾年產業鏈景氣度大幅回升,公司作為PTA及聚酯長絲、聚酯瓶片領先企業,產品單噸利潤實現了大幅改善并全面盈利,為公司中長期業績增長提供長期支撐。


三大戰略項目蓄勢,打開長期成長空間


盈利高增之外,恒逸石化正加速推進三大戰略性在建項目,為企業長期發展積蓄動能。


文萊煉化二期項目已全面啟動,設計產能優化調整為1,200萬噸/年,主要生產柴油、PX、苯等高附加值產品,力爭于2028年年底建成,建成后文萊煉廠合計產能將達2,000萬噸/年,形成深度產業協同。該項目是近年來民營大煉化企業中唯一出海的產能增量,戰略屬性高度稀缺。


新疆煤制乙二醇項目擬建設年產240萬噸高品質纖維用煤制乙二醇,預計2028年上半年投產。湖北荊州循環新材料項目同步推進,擬建設年產30萬噸循環新材料工業示范項目,以廢舊紡織品替代原油作為原料來源,建設周期18個月。該項目契合國家“雙碳”戰略與廢舊紡織品循環利用政策導向,有望實現經濟效益與社會效益的雙贏。項目投產后,公司將形成業內獨有的“油、煤、布”齊頭并進的產業新格局,擺脫單一原油依賴,增強全產業鏈利潤的穩定性。


展望下半年,東南亞成品油供需偏緊格局短期內難以緩解,文萊煉化項目的盈利中樞有望維持高位;恒逸石化三大戰略項目穩步推進,為中長期成長提供充足動能。立足當下、放眼長遠,公司正以清晰的戰略航向,將業績優勢轉化為持久的價值動能,行穩而致遠。

二維碼