
超碰91在线-国产成人精品免费视频-自拍超碰-av免费网-国产精品污-欧美久久久久久久久久-久久综合99-古装做爰无遮挡三级聊斋艳谭-亚洲人免费视频-久久不卡av-国产精品91av-嫩草懂你-网站免费在线观看-色小姐综合网-日韩三级电影网址


要聞快報

恒逸石化:科技賦能穿越周期,長期價值迎來重估

發布時間:2026-07-02

近日,恒逸石化發布2026年半年度業績預告。公司預計2026年上半年歸母凈利潤為盈利55億元至60億元,同比增長2326.31%至2546.88%;預計扣非凈利潤為54.7億元至59.7億元,同比增長3560.47%至3895.07%。預計基本每股收益為1.63元/股至1.78元/股,整體盈利結構持續優化。


公司2026上半年凈利潤大幅增長,背后三大核心驅動力的協同發力:


一是海外煉化稀缺資產持續兌現,作為國內龍頭化纖企業中唯一在海外布局煉化工廠的公司,文萊煉化項目憑借獨特的地緣與區位優勢,享受稅收減免與低成本的運保費和國際原油市場化定價的三重紅利。


二是自主創新技術成果轉化成效顯著。公司年產120萬噸己內酰胺-聚酰胺一體化及配套項目(一期)大力應用多項公司自主研發的先進技術,實現產銷兩旺,成為公司新的利潤增長點,為業績增長貢獻重要增量。


三是產業鏈復蘇帶動盈利全面改善。公司所在的PTA及下游聚酯產業鏈條穩步復蘇,產品下游需求穩步增長,公司作為PTA及聚酯長絲、聚酯瓶片領先企業,產品單噸利潤實現了大幅改善并全面盈利。


作為全球稀缺的打通原油至化纖全鏈條、兼具海外煉化平臺的科技型龍頭,公司供需、成本、技術三重邏輯共振,成長確定性獲得市場持續認可。


文萊煉化持續兌現

夯實業績安全基石


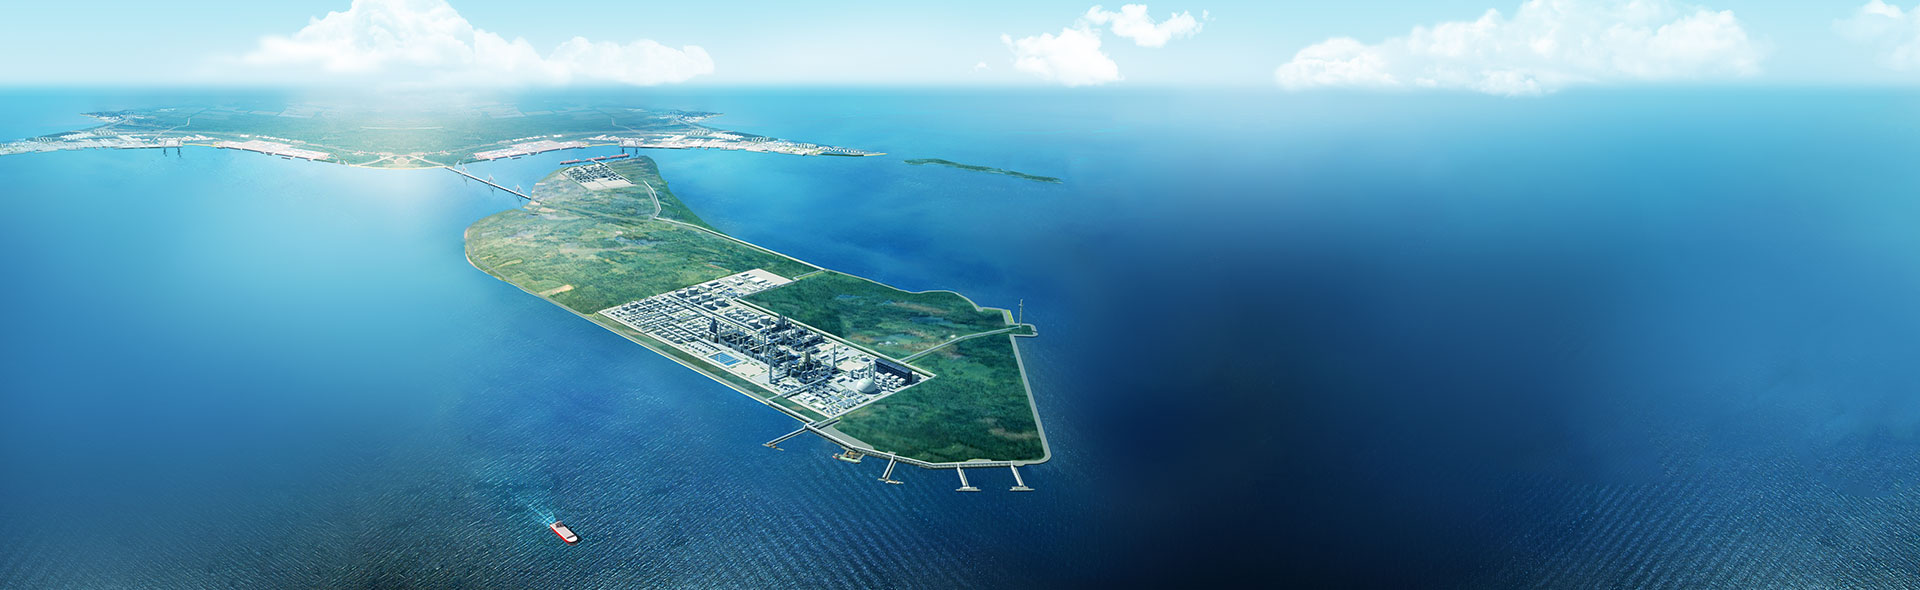
恒逸石化作為國內龍頭化纖企業唯一在海外布局煉化工廠的公司,文萊煉化項目是公司獨有的核心稀缺資產,項目常年滿負荷穩定運行,保持滿產滿銷,2021-2025年柴油、PX等高附加值產品穩定產出,2025年成品油產量603.64萬噸、化工品產量219.27萬噸。


地緣、稅收、定價三重紅利構筑行業難以復制的成本護城河:

l 項目享受最長24年企業所得稅豁免;

l 原油采購來源于文萊本國及馬來西亞等國家,運保費顯著低于國內同行;

l 成品油采用新加坡市場化定價,不受國內成品油調價機制約束,可以充分享受海外成品油高價差紅利。


需求端支撐長期景氣,IEA數據顯示東南亞是全球最大成品油凈進口區域,且區域供需缺口仍持續擴大。疊加歐美資本縮減煉廠投資、區域配套產能不足等因素,新增供給嚴重缺位,文萊煉化稀缺產能將長期享受供需溢價,為公司提供穩定現金流底盤。


雙綸驅動油煤雙鏈

打開成長新天花板


恒逸石化在具備“滌綸+錦綸”雙綸柱狀產業布局的同時,正逐步打通石油化工(文萊二期1200萬噸煉化)、煤化工(新疆240萬噸煤制乙二醇)雙原料閉環,兩條成長曲線同步釋放,成長確定性行業稀缺。


煤制乙二醇項目響應國家能源安全戰略與產業轉型升級部署,實現原油、煤炭雙原料來源,對沖國際原油價格波動。


未來三年,新疆煤制乙二醇項目及文萊煉化二期產能將有序投放,持續貢獻增量產能,業績具備清晰、可量化的增長路徑。油煤協同的產業布局讓公司具備區別于同行的成長韌性,中長期業績增長空間持續拓寬。


首創廢紡直紡技術

全面邁入科技恒逸


區別于傳統煉化化纖企業,恒逸石化率先完成從產業領先向科技引領的轉型。目前,公司手握兩項全球首創核心工藝:廢紡回收工藝及錦綸熔體直紡技術,從生產端重構行業成本體系,形成難以逾越的技術壁壘。


具體來看:

自研混雜廢紡回收工藝打破技術限制,直接以混雜廢舊紡織品為原料,可低成本產出高品質再生材料,相關項目已申請30項國家發明專利,入選2025年度高價值專利培育名單。
 

錦綸直紡技術簡化傳統復雜工藝,大幅縮短生產周期、降低投資成本、能耗與生產成本,從根源上解決傳統工藝的痛點。


此外,公司在研發端保持高強度持續投入,配套專業研發團隊,持續落地新工藝、高附加值新產品。一方面推進催化劑、助劑國產替代,降低生產輔料對外依賴;另一方面布局可降解材料等高附加值賽道,進一步提高產品附加值。


當前市場化工企業多以產能規模作為核心競爭力,而恒逸依靠自主核心工藝實現技術突圍,從傳統制造向科技型化工企業轉型,全面邁入“科技恒逸”高質量發展新階段。技術紅利將持續體現在單位生產成本、高端產品溢價兩大維度,持續拉開與中小同行的盈利差距;高端綠色循環新材料賽道契合雙碳長期政策導向,具備長期估值提升邏輯。


科技賦能,行穩致遠。公司科技型化纖龍頭的投資價值持續凸顯,有望迎來業績與估值雙升行情。

二維碼